Anglo American Aktie: Steigende Gewinne und Dividende: Kommt der Turnaround?
Die Anglo American Aktie hinkt Konkurrenten hinterher, obwohl das Kupfergeschäft großes Potenzial bietet. Steigende Gewinne, attraktive Dividenden und mögliche Übernahmen könnten die Aktie langfristig attraktiver machen.
Lesezeit 5 min
Die Anglo American Aktie ISIN GB00B1XZS820 WKN A0MUKL hat sich in den vergangenen Jahren sehr schwach entwickelt. In den letzten zwölf Monaten steht ein Minus von 27 % zu Buche, in den letzten drei Jahren ging der Kurs sogar um rund ein Drittel zurück. Damit hat sich die Aktie noch schwächer entwickelt als andere Bergbautitel, die ohnehin weit abgeschlagen hinter dem Gesamtmarkt liegen.
Ende vergangenen Jahres hatte das Unternehmen einen enttäuschenden Ausblick vorgelegt und damit die Investoren verunsichert. Seit Dezember scheint der übergeordnete Abwärtstrend jedoch in eine Bodenbildung übergegangen zu sein. Ein möglicher Turnaround ließe sich durchaus fundamental begründen.
Anglo American: Kupfer als Kerngeschäft
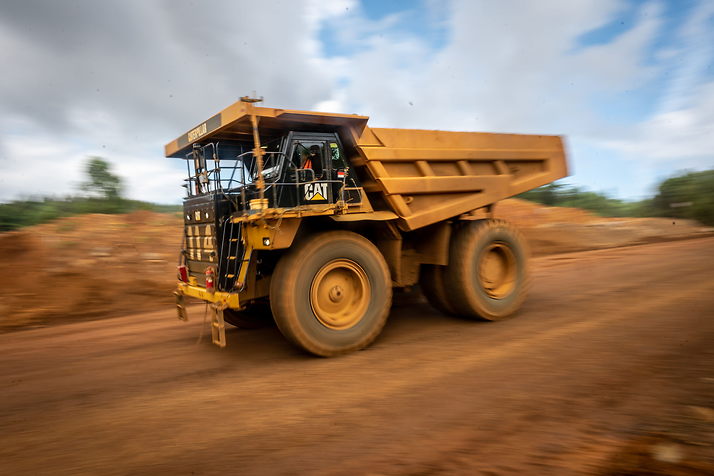
Anglo American gehört zu den führenden Produzenten von Kupfer, Eisenerz, Platin und Diamanten und fördert Rohstoffe auf sechs Kontinenten. Im langfristigen Trend – da sind sich die meisten Analysten einig – müssen die Metallpreise steigen. Gleichzeitig stellt Anglo Kostensenkungen in Aussicht. Alle Geschäftsbereiche sollen zudem auf den strategischen Prüfstand gestellt werden.
Aktuell wird die Aktie mit dem 11-fachen des für 2024 erwarteten Gewinns gehandelt – und dieser Gewinn könnte in einem Umfeld höherer Metallpreise deutlich steigen. Im starken Rohstoffjahr 2022 verdiente Anglo American 2,49 USD pro Aktie. Der Bergbaukonzern schüttet eine Dividende in Höhe von 40 % des Gewinns aus.
Zu den wichtigsten Geschäftsbereichen des Unternehmens zählt Kupfer. Hier erwarten die meisten Marktteilnehmer eine drastische Verknappung, da der Rohstoff für die weltweit angestrebte Dekarbonisierung und in vielen weiteren Bereichen dringend benötigt wird.
Anglo ist in diesem Bereich ausgesprochen gut aufgestellt: Das Unternehmen betreibt eine neue, kosteneffiziente Mine in Peru und zwei weitere Standorte in Chile. Pro Jahr produziert der Konzern etwa 1,2 Milliarden Pfund Kupfer mit Cash-Produktionskosten von rund 1,50 USD pro Pfund.
Der Blick auf das Kupfergeschäft ist vor allem im Hinblick auf den Konkurrenzvergleich interessant. Anglo produziert etwa ein Drittel der Kupfermenge, die durch den Branchenführer Freeport-McMoRan produziert wird. Die Aktie von Freeport-McMoRan hat sich jedoch in den vergangenen Jahren deutlich besser entwickelt – +14 % im letzten Jahr und +40 % in den letzten drei Jahren. Als der Kupferpreis kürzlich über vier US-Dollar pro Pfund anstieg, erreichte die Aktie sogar ein 52-Wochen-Hoch.
Steigender Kupferpreis bietet Chancen
Dabei ist ein steigender Kupferpreis mit starken Aussichten für Anglo American verbunden. Der Jefferies Bergbauanalyst Christopher LaFemina hat die Aktie zum Kauf empfohlen. Er schätzt, dass Kupfer für 40 % des Nettoinventarwertes des Unternehmens steht. Anglo sei deshalb die "beste Möglichkeit", Kupfer in diversifizierten Bergbauunternehmen ins Visier zu nehmen.
Dass die Aktie so niedrig bewertet sei, sei auf Probleme in anderen Geschäftsbereichen zurückzuführen. "Anglo bekommt wegen der anderen Probleme keinen Kredit für Kupfer", sagt LaFemina.
Zu diesen Problemen gehört etwa das Engagement in Südafrika, wo mit der 80-prozentigen Beteiligung an Anglo American Platinum und der 70-prozentigen Beteiligung an Kumba Iron Ore zwei wesentliche Assets von wirtschaftlichen Problemen, Kriminalität und Stromausfällen betroffen sind.
Auch in der Bilanz gibt es Schwächen. Vor allem hohen Ausgaben für ein Düngemittelprojekt in Nordengland haben die Nettoverschuldung zuletzt auf 10,6 Milliarden USD ansteigen lassen (+4 Mrd. USD letzten Jahr). Analysten hoffen, dass Anglo American das Düngemittelprojekt – dessen Inbetriebnahme erst für 2027 geplant ist – auslagern oder mit einem Partner zusammen weiterbetreiben könnte.
Steigende Preise für Kupfer – und auch für Palladium, das in den letzten sechs Wochen rund 15 % teurer geworden ist – könnten die operativen Ergebnisse jedoch deutlich verbessern. Auch eine Lösung für die bestehenden Probleme – etwa ein Verkauf der südafrikanischen Assets oder die Auslagerung des Düngemittelprojekts in ein Joint Venture – dürften dem Aktienkurs zugutekommen.
Nicht zuletzt kommt eine Übernahme des gesamten Konzerns in Betracht – auch davon dürften Aktionäre profitieren. Unser Fazit: Auf dem aktuellen Niveau ist die Aktie trotz weiter bestehender operativer Risiken günstig bewertet.